前回は、ファイナンス基礎講座で受講生の方から受けた質問を取り上げました。WACCのウェイトには時価を使うのに、ROICの投下資本には簿価を使うのはちぐはぐではないのか、という質問です。今回は、具体的な数字を使って確かめてみたいと思います。
例として、賃貸用のマンションを1棟買ったケースを考えます。購入価格は5,000万円です。このうち4,000万円を銀行から金利2%で借り、残りの1,000万円を自己資金で出しました。家賃収入から管理費や修繕費、税金を差し引いた手取りは、年250万円の見込みでした。銀行への利息を払う前の金額ですので、会社に置き換えれば税引後営業利益にあたります。
購入後、入居者の入れ替えなどに取り組んだ結果、1年間の手取りは400万円になりました。この400万円は、銀行への利息と自分の取り分にすべて回したとします。したがって、1年後も借入残高は4,000万円、自己資金は1,000万円のままです。
1年後、手取り400万円が今後も続く物件として、相場は8,000万円になりました。年400万円を生む物件が、利回り5%の水準まで買われたということです。400万円を5%で割ると、ちょうど8,000万円になります。
まずWACCを求めます。ウェイトは時価です。物件の時価8,000万円のうち、借入が4,000万円、残りの4,000万円が自分の持分ですので、比率は50%ずつです。銀行の要求は2%、自分の要求は8%とします。WACCは、50%×2%+50%×8%で5%になります。
自分の要求8%は、自分の持分の時価4,000万円に対するリターンです。いま売却すれば4,000万円が手に入るのですから、その4,000万円をリスクにさらしていることになります。実際、手取り400万円から利息80万円を払った残りは320万円で、これを4,000万円で割ると8%になります。
次にROICです。分母は簿価の投下資本、つまり借入4,000万円と自己資金1,000万円を合わせた5,000万円です。ROICは400万円÷5,000万円で8%になり、WACC5%とのスプレッドは3%です。預かった5,000万円に対して、求められる5%を3%上回って稼いだということです。金額にすれば、5,000万円×3%で150万円になります。この金額をEVA(経済的付加価値)と呼びます。EVAについては、ファイナンス用語辞典をご覧ください。
では、分母に時価を使うとどうなるでしょうか。ROICは400万円÷8,000万円で5%になります。WACCも5%ですから、スプレッドはゼロです。
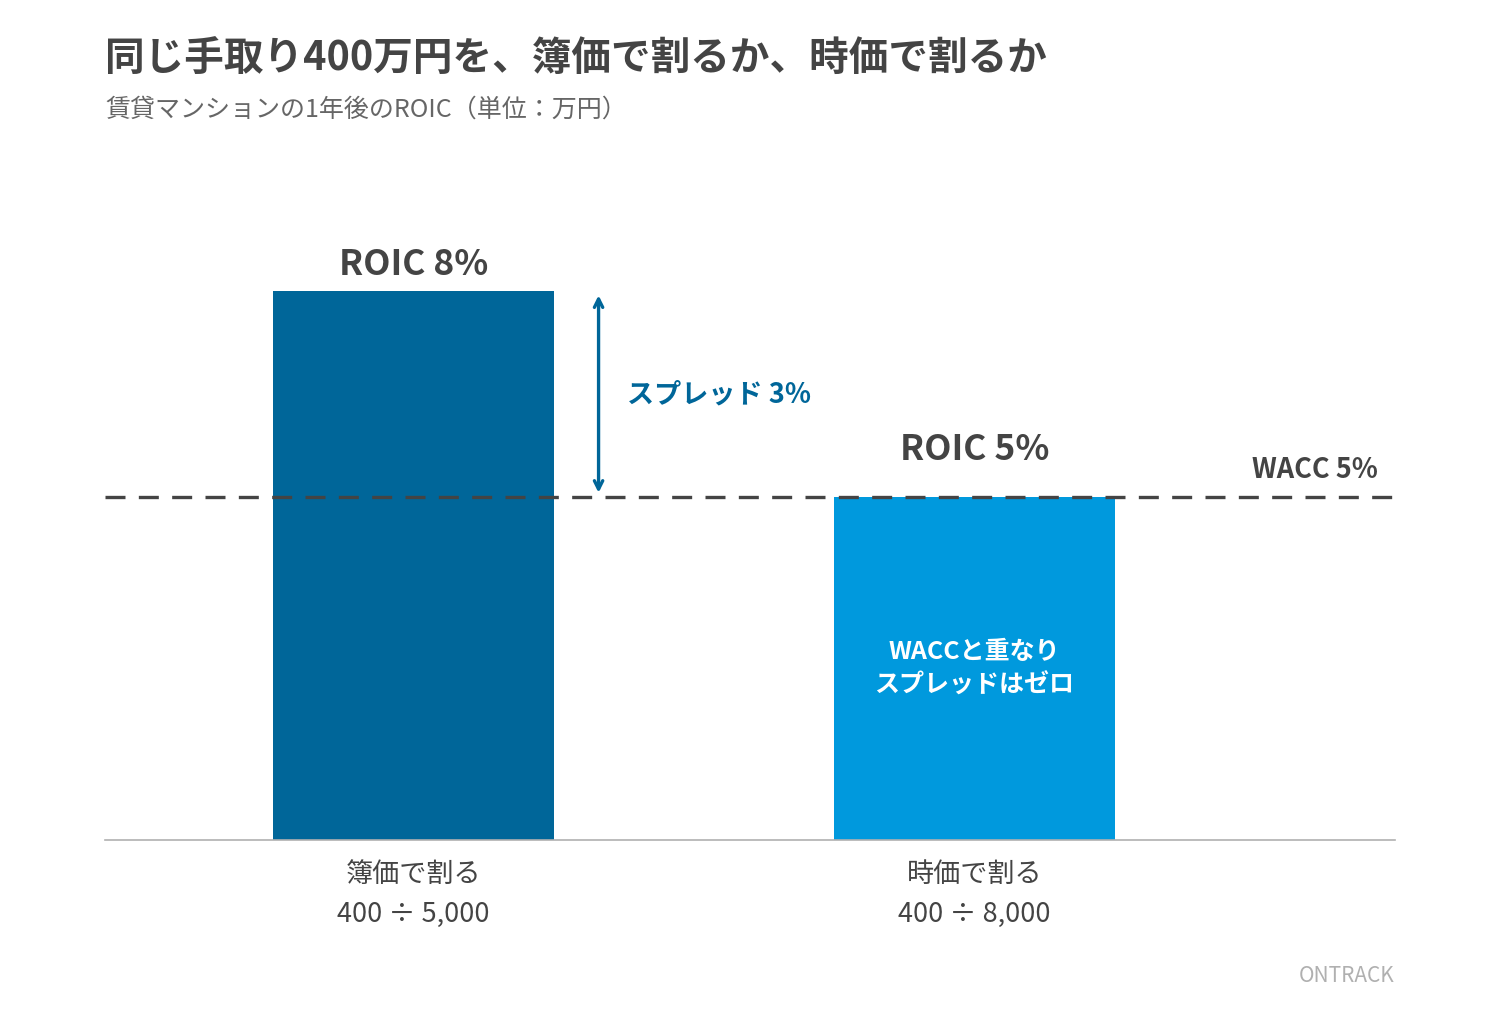
先ほど書いたとおり、8,000万円という相場は、年400万円の手取りで5%の利回りになるように付いた値段です。その値段で割れば5%が出てくるのは当然です。1年間で手取りを250万円から400万円に増やした経営の成果が、時価で割ると見えなくなってしまうわけです。
| 手取り(税引後営業利益) | 分母(投下資本) | ROIC | WACC | スプレッド | |
|---|---|---|---|---|---|
| 簿価で計算 | 400万円 | 5,000万円 | 8% | 5% | 3% |
| 時価で計算 | 400万円 | 8,000万円 | 5% | 5% | 0% |
時価8,000万円と簿価5,000万円の差額3,000万円は、これから先も年400万円を稼ぎ続けるだろうという見込みを、市場が値段に織り込んだ金額です。この3,000万円は、150万円を5%で割った金額と一致します。毎年150万円ずつWACCを上回って稼ぐ見込みが、3,000万円の上乗せとして時価に表れているということです。
最後に、今から8,000万円でこの物件を買う人の立場で考えてみます。その人にとっての利回りは5%で、WACCと同じです。買い手にとっては妥当な値段ですが、その人が価値を生み出したわけではありません。時価で割ったROICは、この「今から買う人」のリターンを表しています。
一方、簿価で割ったROICは、5,000万円で買って1年間経営してきた本人の成績を表しています。業績を評価したいのは後者ですから、ROICの分母には簿価を使うわけです。WACCのウェイトに時価を使うのは、率を正しく求めるための手続きです。その率と比べるROICは、預かった金額に対していくら稼いだかで測ります。前回の結論を、具体的な数字で確かめることができたと思います。