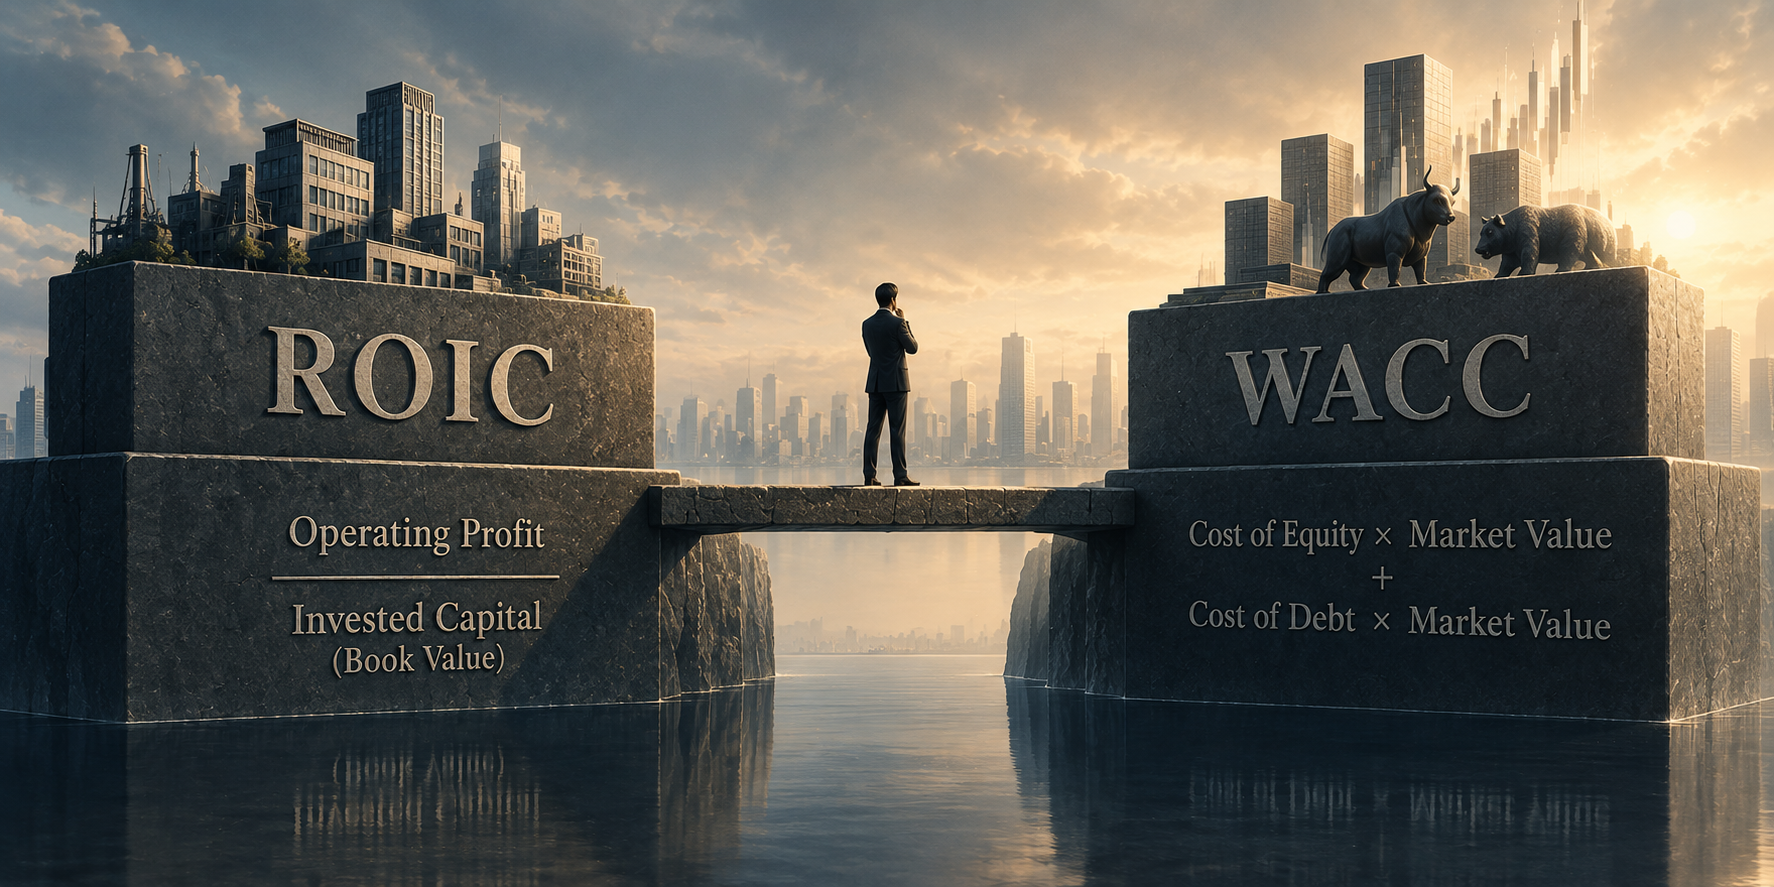
先週末のファイナンス基礎講座で、受講生の方からこんな質問がありました。
企業の真の意味での業績を判断する関係式は、ROIC(投下資本利益率)とWACC(加重平均資本コスト)の比較です。単年度で考えたときに、WACCより高いROICを稼ぐことができて初めて、その企業は価値を創造したと言えるわけです。
その受講生からの質問は、次のような内容でした。
WACCを算定するときに使うデットとエクイティの比率、つまり加重平均のウェイトには、有利子負債の時価と株式時価総額を使う。それに対して、ROICの投下資本については、デットとエクイティに簿価を使いますよね。なぜここで簿価と時価を使い分けるのか、ちぐはぐではないですか、という質問です。
そもそもROICが何なのか、そしてWACCが何なのかについては、ファイナンス用語辞典がございますので、そこをまずは先にご覧ください。※ROIC(投下資本利益率)、WACC(加重平均資本コスト)
実は、受講生の質問には、私はその場できちんと答えることができませんでした。AIと壁打ちをしながら、考えました。ここには2つの別の話が混ざっていたのです。ウェイトに何を使うかという話と、求まった率を何に掛けるかという話です。この2つを分けて考えると、ちぐはぐに見えていたものが整理できます。
まず、WACCのウェイトに時価を使う理由からです。例えば、株主資本コストが8%というのは、株主が保有する株式の価値に対して、年8%を要求しているという意味になります。ここでいう株式の価値は、貸借対照表に載っている株主資本の簿価ではありません。いま市場で売買されている価格、つまり時価総額です。
株主が実際にリスクにさらしているのは、いま売却すれば手にできる金額です。10年前に払い込んだ金額に対して8%を要求している株主はいません。負債コストも同じで、銀行が2%を要求しているのは、いま貸している残高に対してです。
つまり、負債コストも株主資本コストも、それぞれ時価に対する率です。どちらも時価をもとに算定されていますから、この2つを加重平均するウェイトも時価でなければ辻褄が合いません。ここで簿価のウェイトを使うと、率とウェイトの基準がずれてしまうわけです。
ここで注意したいのは、時価を使うのがWACCという率を正しく求めるための手続きだという点です。こうして求まったWACCが5%だとすれば、それは「このリスクの資本は、年に5%稼がなければならない」という率を表しています。率が求まった後、その率をどの金額に掛けるか、どの率と比べるかは、別に決めるべきことです。
では、ROICの分母に簿価を使うのはなぜでしょうか。投下資本というのは、株主と債権者が企業に託した金額です。株主が払い込んだお金に、配当せずに企業が残した利益(利益剰余金、いわゆる内部留保)を加え、さらに債権者が貸したお金を合わせたものです。これが、いま企業が預かって事業に使っている金額であり、会計上の簿価になります。
企業が果たすべき責任は、この預かった金額に対して、求められる率を上回る利益をあげることです。ですからROICは、税引後営業利益を簿価の投下資本で割って求めます。預かった金額に対して、稼いだ利益がどれくらいかを計算するのですから、分母は簿価になるわけです。
では、ここでROICを計算する際の投下資本に時価を使うとどうなるでしょうか。市場は、その企業がこれから稼ぐ分を織り込んで株価をつけています。ですから投下資本に時価を使ってROICを計算すると、ROICはWACCとほぼ一致してしまいます。
これは偶然ではありません。時価というのは、そもそも「この会社なら年5%の利回りが取れる」という水準まで買われた結果の金額です。その金額で割れば、出てくる利回りは5%に近づきます。
そうなると、ROICとWACCのスプレッドは常にゼロになってしまいます。業績のいい会社ほど株価が高くなり、分母が大きくなって、スプレッドが消えていくことになります。冒頭に書いた、企業の業績評価を判断する関係式そのものが成り立たなくなるわけです。
何が言いたいかといえば、WACCのウェイトに時価を使うのは、率を正しく求めるための手続きの話です。ROICの分母に簿価を使うのは、企業がいくら預かっているかという金額の話です。ちぐはぐに見えたのは、この手続きの話と金額の話を、同じ次元で見ていたからです。
次回は、5,000万円で買った賃貸マンションを例に、実際に数字を使って説明したいと思います。簿価で計算したときと時価で計算したときで、ROICとWACCの差(スプレッド)がどう変わるのかを見ていきます。