生成AIへの投資が膨らんでいます。MicrosoftやGoogleなどがデータセンターや半導体に巨額の資金を投じる一方で、Appleの設備投資は相対的に小さいままです。これだけを見ると、AppleはAI競争に出遅れているようにも見えます。しかし、投資額の大小だけでは判断できません。
MicrosoftやGoogleは、自社で整備した計算基盤を外部の企業にも提供し、クラウドの利用料などを得ています。設備を持つことが、収益を生むための重要な条件になっています。一方で、Appleが目指す収益化の中心は、AIを自社の端末やサービスに組み込み、利用者にその価値を感じてもらうことです。両者では、設備投資の役割が異なるのです。
ここで、研究開発費と設備投資、そして営業利益率を比較してみます。
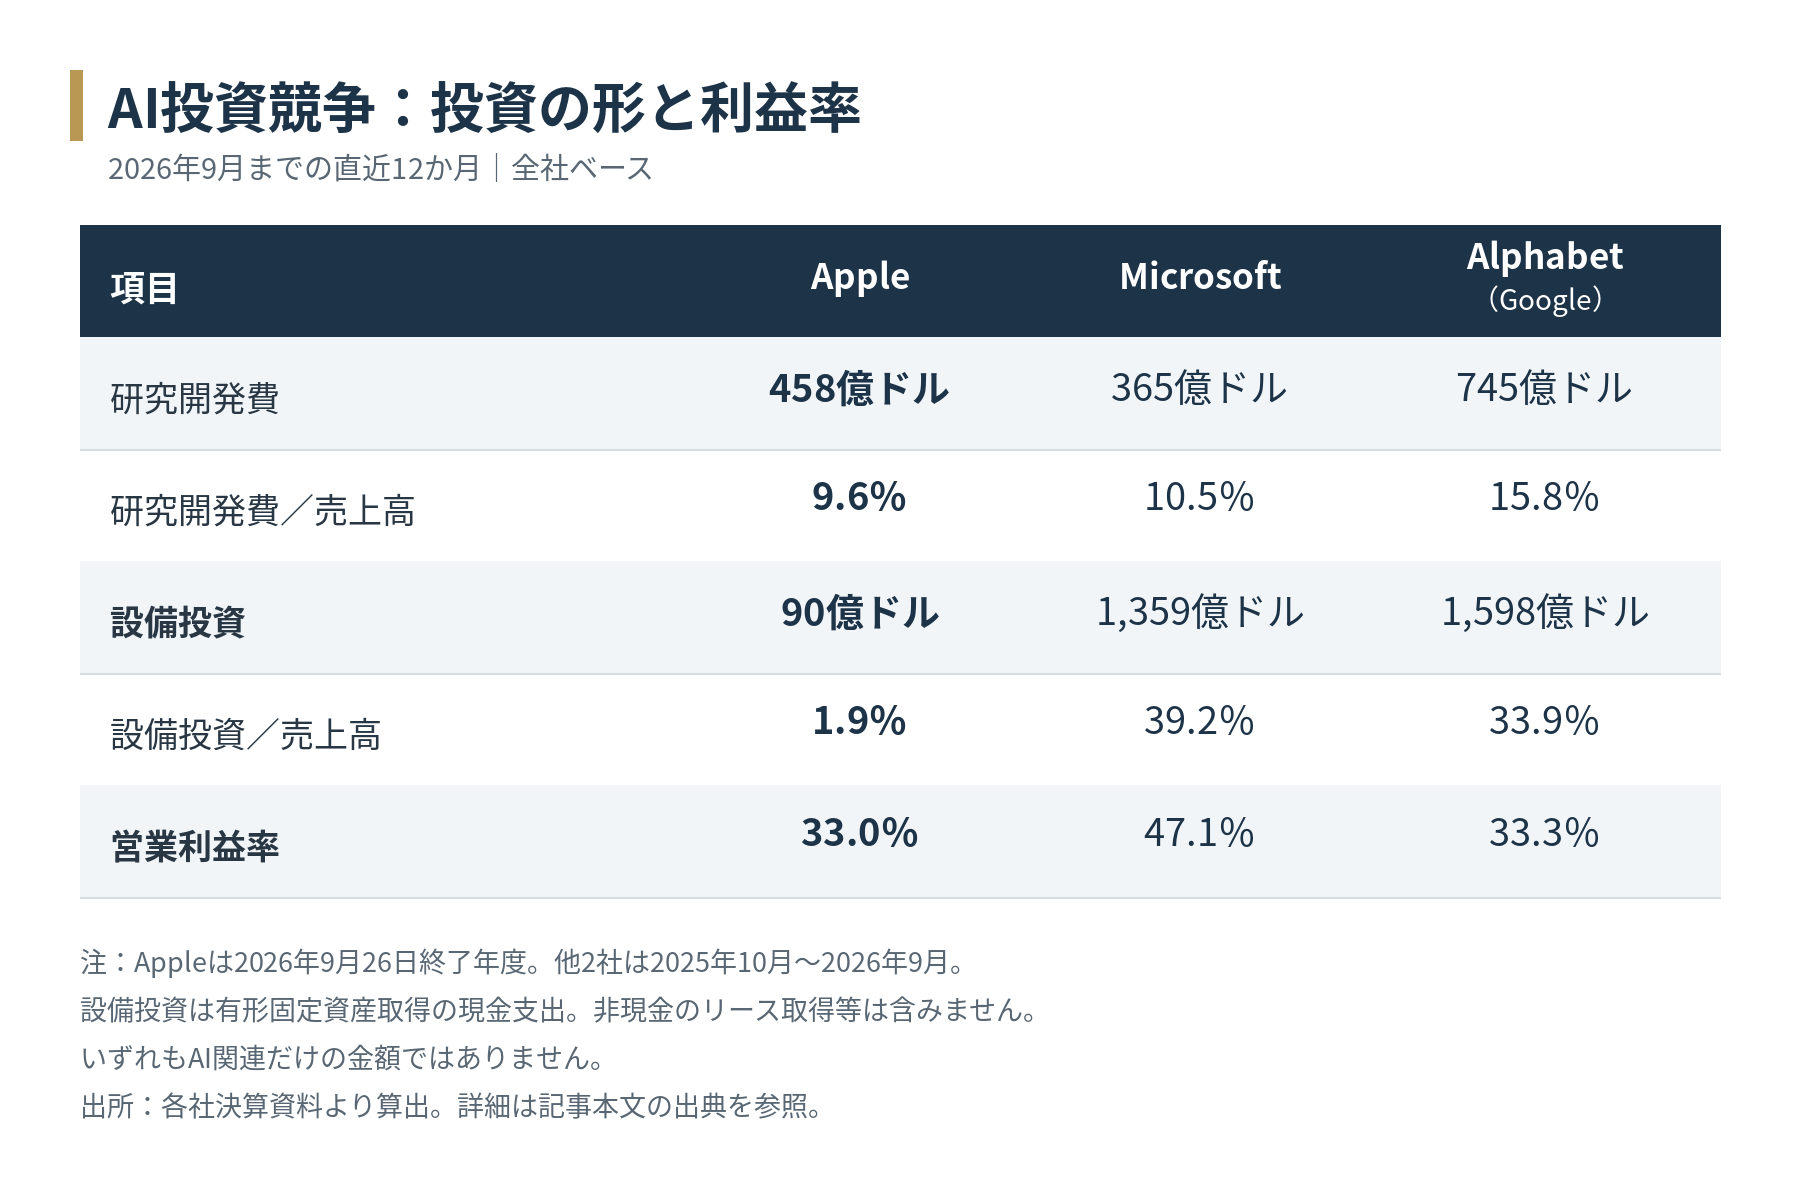
Appleは設備投資を抑えていますが、研究開発費は金額でMicrosoftを上回っています。ただし、この研究開発費のすべてがAI向けではありません。
研究開発費は原則として発生した期の費用になりますが、設備投資は資産計上された後、減価償却を通じて費用になります。そのため、多額の設備投資を行っても、その支出額がそのまま当期の営業利益を減らすことにはなりません。
表を見ても、設備投資が売上高の30%を超える2社の営業利益率は、Appleとほぼ同じか、それより高い水準です。投資負担の違いを見るには、キャッシュフローも確認する必要があります。
Appleの2026年9月期の営業キャッシュフローは約1,451億ドルでした。ここから設備投資約90億ドルを差し引くと、フリーキャッシュフロー(FCF)は約1,361億ドルになります。売上高に対して約28%という水準です。
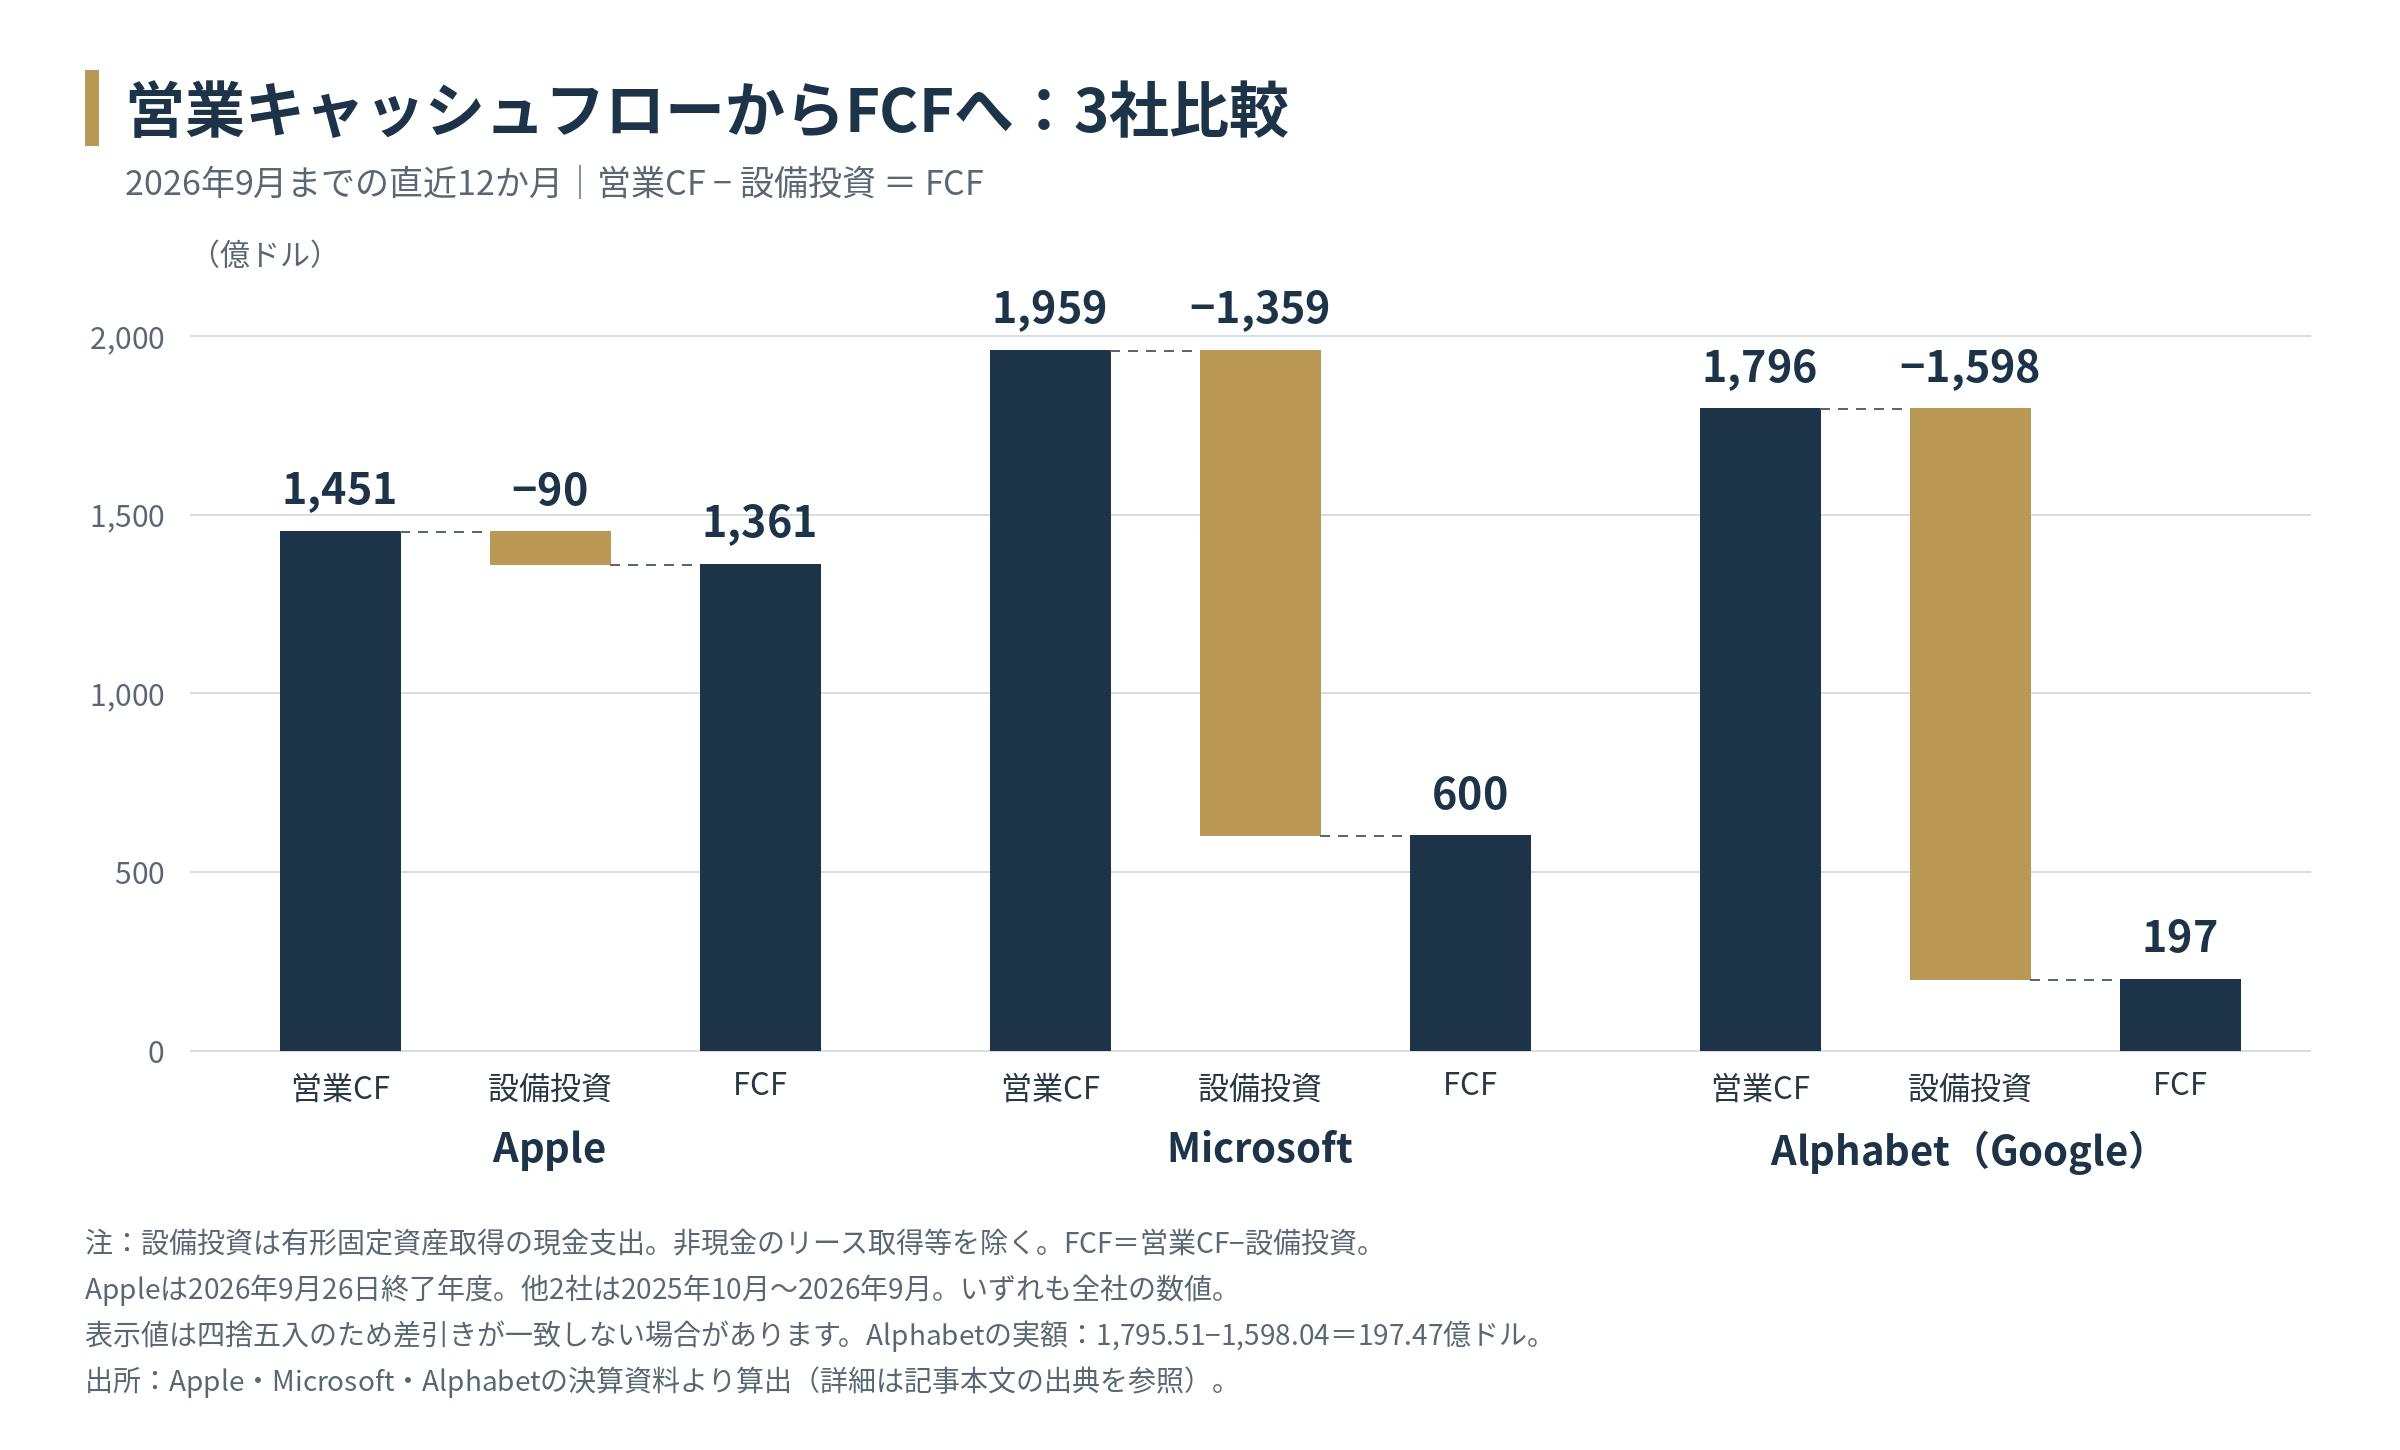
ここでのFCFは、「営業キャッシュフロー-設備投資」という簡便的な定義です。同じ定義で他の2社を見ると、営業キャッシュフローはMicrosoftが約1,959億ドル、Alphabetが約1,795億ドルで、どちらもAppleを上回っています。しかし、FCFはMicrosoftが約600億ドル(売上高の約17%)、Alphabetが約197億ドル(同約4%)です。FCFで見ると、Appleが最も大きくなります。
これまた、現在のFCFが大きいことだけで、企業価値が高いといえません。将来のキャッシュフローを増やす有望な投資であれば、足元のFCFが減ることもあるからです。Appleの現在のFCFだけでなく、3社の将来のFCFがどうなっていくのが大切です。
AppleとGoogleは2026年1月、次世代のApple Foundation ModelsにGeminiとGoogleのクラウド技術を活用する複数年の提携を公表しました。Apple IntelligenceはAppleの端末とPrivate Cloud Computeで動くとしていますので、AIをすべて外部に任せるわけではありません。
外部の技術を活用すれば、投資負担や技術開発のリスクを抑えられる可能性があります。その代わり、AI基盤を他社に提供して得られる収益機会は取り込みにくくなります。それでも、AIによってiPhoneの買い替えが進んだり、Appleのサービスを使い続ける理由が増えれば、収益につながる可能性があります。問題は、利用者が感じる価値を、どれだけキャッシュフローにつなげられるかでしょう。
私が気になるのは、Googleへの依存です。AIが製品の魅力を左右するようになれば、技術を供給する相手の性能や提供条件が、Appleの競争力に影響してきます。さらに、利用者がアプリを一つずつ選ぶのではなく、AIに買い物や予約を任せるようになると、利用者が価値を感じる対象が端末からAIに移るかもしれません。どちらが顧客との関係を握るかによって、利益の配分が変わる可能性があります。
一方で、Appleには大きな強みがあります。世界で稼働しているAppleの端末は、25億台を超えています。どれだけ優れたAIも、利用者の手元に届かなければキャッシュに結びつきません。Appleは、AIを利用者に届けるチャネルを自社で持っています。AIの技術を外部から調達しながら、この顧客との接点を維持できるかが重要になると思います。
AIへの投資競争では、どうしても投資額の大きさに目が向きます。しかし、問われるのは、将来得られるキャッシュフローが投資額とリスクに見合うかどうかです。今の大きなFCFを維持しながら、AIによって端末やサービスの価値を高められるか。Appleを見るうえでは、この点に注目していきたいと思います。